|
N° 1043 - - 31 janvier 2002
2. Des critères de gestion classiques
Pour les investisseurs institutionnels, la forêt est au mieux une valeur refuge. Elle était très en vogue dans les années 60 et 70, lorsque linflation sévissait.
|
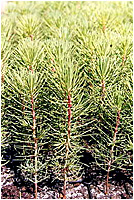
L'Etat a été le principal
moteur de l'enrésinement
|
Elle est devenue beaucoup moins intéressante depuis que s’impose dans l’économie globale l’exigence de rentabilité rapide de tout placement. C’est pourquoi la forêt doit de plus en plus faire ses preuves aux yeux des "zinzins".
Dans cette logique, le choix des espèces est essentiel. Et le calcul facile pour un financier. L’épicéa a un “turn-over” de 60 ans, le chêne de 120 ans. Les calculs sont vite faits. D’autant que, dans le système gaullien et pompidolien, des années 60-70, la France avait pour mission d’industrialiser sa forêt : pendant plus de vingt ans, le Fonds Forestier National n’a subventionné quasiment que les résineux.
Les choix des investisseurs ont donc été téléguidés vers les pins et sapins avant même qu’une quelconque logique néo-libérale ne fasse son apparition. Mieux, l’Etat a été le principal moteur de l’enrésinement, les zinzins n’ont fait que suivre. Comme leurs parcelles sont plus grandes que les autres, ils furent les premiers mis en accusation. A tort. !
Car logique financière ou pas, les investisseurs institutionnels ne peuvent échapper aux règles de gestion qui s’impose à tous les acteurs du secteur. Aujourd’hui, la forêt des "zinzins" est le reflet de la forêt française : ni plus ni moins de feuillus ou de résineux. " L’équilibre résineux-feuillus ne s’est pas inversé en France depuis la guerre", explique Michel de Warren, à la Société Forestière, " et l’accroissement de la forêt française au rythme moyen de 3000 hectares par an se fait le plus souvent avec des feuillus ".
|
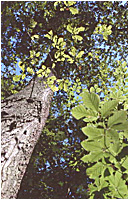
Le Crédit Agricole a une
stratégie du tout-feuillu
|
Le Crédit Agricole, qui a fait le choix du très long terme a même une stratégie du tout-feuillu : 95 % de son patrimoine est couvert de chênes. Un choix différent, motivé par un raisonnement économique que certains jugent hasardeux.
En effet, si la rentabilité du résineux est plus rapide, elle est aussi plus faible : 1 % contre 4 % pour le chêne. Avec ce calcul, la banque verte fait bien sûr exception. Cependant, on ne peut comparer le turn-over et le prix obtenu à la coupe.
Si le chêne est destiné aux usages nobles – tonnellerie, ameublement haut de gamme -, le différenciel de prix qu’on peut en obtenir par rapport au sapin – qui sera transformé, lui, en bois industriel et de construction – est trop faible pour justifier économiquement le choix du chêne.
" Il est vrai qu’il y a des parcelles de résineux qui choquent ", concède Michel de Warren, " mais à quelques rares exceptions près, jamais des fûtaies de chêne n’ont été remplacées par des résineux ". Selon lui, le patrimoine de la CDC comprend depuis toujours plus de feuillus que de résineux et cette répartition ne s’inversera pas.
Thibaut de Champris.
|